Prima paginăBani și investiții
Ce este cash flow-ul și de ce contează într-o afacere mică
Cash flow-ul arată banii care intră și ies efectiv din firmă. Înțelege diferența față de profit și cum eviți blocajele cu un plan simplu pe luni.
- Publicat
- AutorEchipa bizz-yo.ro
- Citire5 min
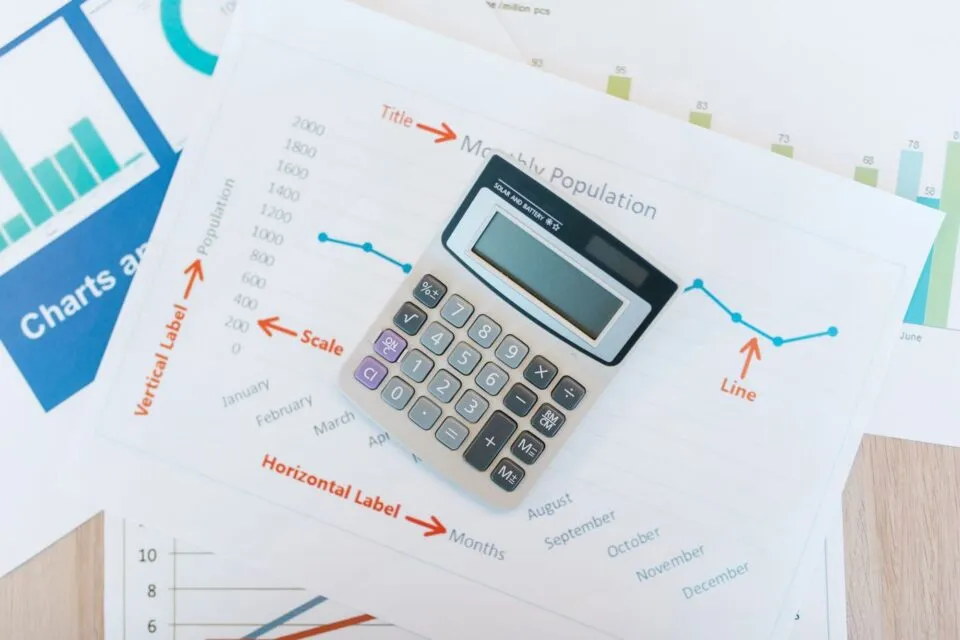
Cash flow-ul, adică fluxul de numerar, este diferența dintre banii care intră efectiv în afacere și cei care ies din ea într-o anumită perioadă. Nu este același lucru cu profitul: o firmă poate arăta profit pe hârtie și totuși să rămână fără bani în cont, dacă încasările întârzie față de plăți.
Pentru o afacere mică sau pentru cineva care lucrează pe cont propriu, înțelegerea acestui flux este adesea mai importantă decât orice alt indicator. Blocajele de numerar, nu lipsa clienților, sunt printre cele mai frecvente motive pentru care firmele mici se opresc.
Care e diferența dintre profit și cash flow?
Profitul se calculează din venituri minus cheltuieli, pe baza facturilor emise și primite. Cash flow-ul urmărește banii în momentul în care intră sau ies efectiv din cont. Diferența apare din decalajul de timp.
Exemplu: emiți în martie o factură de 10.000 de lei, cu scadență la 45 de zile. Contabil, venitul apare în martie. Practic, banii intră abia în mai. Între timp, trebuie să plătești salarii, chirie și furnizori din alte surse. Dacă ai 4.000 de lei în cont, nu ai probleme de profit, ci de numerar.
| Indicator | Ce arată | Când se înregistrează |
|---|---|---|
| Profit | Rezultatul activității | La emiterea facturii sau la apariția costului |
| Cash flow | Banii disponibili | La încasare sau la plată |
Din ce se compune fluxul de numerar?
Se împarte în trei categorii, folosite și în contabilitate. Fluxul din activitatea de bază cuprinde încasările de la clienți și plățile către furnizori, salarii și taxe. Fluxul din investiții include achiziția de echipamente sau vânzarea lor. Fluxul din finanțare cuprinde creditele primite sau rambursate și banii aduși de asociați.
La o afacere mică, cea mai mare parte a mișcării este în prima categorie. De aceea te ajută să urmărești separat ce intră de la clienți și ce pleacă lunar pentru costurile fixe.
Cum îți faci un plan de cash flow simplu?
Nu ai nevoie de un program special. Un tabel cu luna, încasările așteptate, plățile programate și soldul de la sfârșitul lunii este suficient. Pașii:
- Notează soldul real din cont la începutul lunii.
- Trece încasările pe data la care crezi că vor intra efectiv, nu pe data facturii.
- Adaugă toate plățile fixe: chirie, salarii, rate, taxe, abonamente.
- Adaugă plățile variabile estimate pe baza lunilor anterioare.
- Calculează soldul final și urmărește dacă vreodată scade sub zero.
Ideal e să proiectezi cel puțin trei luni înainte. Astfel vezi din timp lunile critice, de exemplu cele în care vin odată taxele, asigurările și plata unui furnizor important.
Cum îți îmbunătățești fluxul de numerar?
- Scurtează termenele de plată oferite clienților sau cere avans la comenzile mari.
- Trimite factura imediat ce livrezi, nu la sfârșitul lunii.
- Negociază termene mai lungi cu furnizorii, atunci când relația permite.
- Ține un stoc mai mic, ca să nu blochezi bani în mărfuri care stau.
- Păstrează o rezervă pentru lunile slabe.
Decizia de a reinvesti banii din profit are nevoie de un flux sănătos: despre echilibrul dintre reinvestire și rezervă se vorbește și în materialul când merită să reinvestești profitul.
Cum arată un caz concret de blocaj?
Un atelier mic de tâmplărie primește o comandă mare în ianuarie. Cumpără materialele în ianuarie, plătește salariile în ianuarie și februarie, livrează în martie și emite factura în aceeași lună, cu plata la 30 de zile. Profitul comenzii este bun, dar între prima cheltuială și încasare trec aproape trei luni în care banii ies, iar nimic nu intră. Dacă atelierul nu a anticipat acest decalaj, ajunge să întârzie plata unui furnizor, deși afacerea este în fond sănătoasă.
Soluțiile ar fi fost simple: un avans de 30% la comandă, un termen mai scurt de plată sau o rezervă pentru exact astfel de perioade. Lecția este că nu ajunge să întrebi dacă o comandă aduce profit, ci și când se întorc banii în cont.
Ce greșeli apar frecvent?
Prima este confundarea soldului din cont cu banii liberi: o parte din sumă este deja datorată statului sau furnizorilor. A doua este ignorarea facturilor neîncasate; o creanță veche de trei luni are șanse tot mai mici să fie plătită. A treia este lipsa unei evidențe separate între banii personali și cei ai afacerii, pentru că amestecul face imposibilă orice previziune.
Un contabil bun te poate ajuta să vezi lucrurile mai clar, iar cum alegi unul potrivit este explicat în materialul despre alegerea unui contabil pentru o afacere mică. Dacă ai de gând să apelezi la credit pentru acoperirea unui gol, calculează întâi costul total, nu doar rata lunară.
Ce nu merge: să aștepți ca problema să dispară singură. Un decalaj de numerar se repetă lună de lună, așa că cele mai bune soluții sunt cele care schimbă regulile jocului, adică termenele de încasare și de plată, nu cele care doar acoperă temporar diferența.
Cât de des merită actualizat planul?
Un plan de numerar nu se face o dată și se pune în sertar. Cel mai bine este să-l actualizezi o dată pe săptămână sau măcar la fiecare două săptămâni, cu încasările și plățile reale, apoi să mai împingi cu o lună orizontul. Astfel, estimările devin tot mai bune, pentru că vezi singur cât de mult te-ai înșelat în trecut. Dacă observi că clienții plătesc constant cu zece zile mai târziu decât se angajează, introdu această întârziere direct în plan, nu mai aștepta ca ea să dispară.
Cu timpul, tabelul simplu îți arată tiparele afacerii: lunile bune, lunile slabe, plățile care se adună toate odată. Iar când decizi o investiție, un angajat nou sau un stoc mai mare, ai deja cifrele care arată dacă firma își permite acest pas sau trebuie să-l amâne.
Ai ajuns la capăt
Mai departe
Alte articole pe orbită
 +18
Cum îți stabilești tariful ca freelancer fără să te subestimezi
Tariful de freelancer se calculează din costuri, ore reale lucrate și valoarea livrată clientului. Vezi o…- Venituri pasive
Drepturi de autor: cum funcționează veniturile din redevențe
Află cum funcționează redevențele din drepturi de autor la cărți, muzică sau fotografii, ce contract contează… - Timp Liber
Cum înveți să cânți la chitară ca adult, pas cu pas
Poți începe să cânți la chitară și la 35 sau 45 de ani. Iată ce instrument alegi, ce exersezi în primele luni…
Arhivă
Din arhivă
- Cum construiești un fond de urgență pas cu pasBani și investiții
- Șahul pentru începători adulți: cum se învață și cât exercițiu cere progresulTimp Liber
- Mașină pe firmă sau pe persoană fizică: cum alegi corectAuto Moto
- Cum alegi animalul de companie potrivit stilului tău de viațăAnimale de companie
- Frânele mașinii: semnele de uzură ale plăcuțelor, discurilor și lichiduluiAuto Moto